Pirkuma līgums nav tikai juridisks teksts. Tas ir dokuments, kurā divām pusēm jāspēj ātri atrast būtisko, izsekot vienošanās loģikai un pārliecināties, ka nekas nav palicis nepateikts. Labi strukturēta lapa rada mierīgu lasīšanas pieredzi un palīdz mazināt pārpratumu risku.
Vizuāla kārtība nenozīmē dekoratīvu noformējumu. Tā nozīmē apzināti veidotu informācijas ritmu, kur katrai sadaļai, rindkopai un atstarpei ir savs uzdevums.
Līgums kā informācijas dizains
Pirkuma līgums ir informācijas dizaina piemērs ikdienas praksē. Lasītājs tajā meklē atbildes uz konkrētiem jautājumiem par to, kas tiek pirkts, par kādu cenu, kad notiks norēķins, kā prece tiks nodota un ko darīt, ja vienošanās netiek izpildīta.
Lai šīs atbildes nebūtu jāmeklē blīvā teksta sienā, dokumentam vajadzīga paredzama secība. Sākumā novietojiet līguma dalībniekus un pirkuma priekšmetu, pēc tam cenu un samaksas kārtību, piegādi vai nodošanu, pušu pienākumus un noslēguma noteikumus.
Ja pirkums tiek saistīts ar finansējumu, svarīgi līdzīgi rūpīgi lasīt arī kredīta līguma noteikumus. Arī tur saprotama struktūra ļauj ātrāk pamanīt saistības, termiņus un būtiskos nosacījumus.
Veidojiet skaidru secību
Labs dokumenta plāns ļauj lasītājam virzīties no kopējā uz konkrēto. Pirms rakstīt pilnus teikumus, izveidojiet sadaļu karkasu un pārbaudiet, vai katrai daļai ir viena skaidra funkcija.
Virsraksti parāda ceļu
Virsrakstiem jābūt īsiem un precīziem. Tie nedrīkst būt tikai formāla numerācija, bet gan orientieri, kas paskaidro sadaļas saturu.
Piemēram, virsraksts Cena un samaksas kārtība ir uzreiz uztverams, savukārt pārāk plašs nosaukums Citi noteikumi liek lasītājam minēt, kas tajā atrodams. Ja teksts ir garāks, galvenās sadaļas var sadalīt apakšsadaļās, piemēram, atsevišķi norādot samaksas termiņu un maksāšanas veidu.
Viena doma rindkopā
Katra rindkopa lai atbild uz vienu jautājumu. Ja vienā rindkopā sajauc cenu, piegādes termiņu un atbildību par kavējumu, lasītājam nākas nepārtraukti pārslēgt uzmanību.
Īsākas rindkopas palīdz uztvert tekstu pa posmiem. Tās arī atvieglo dokumenta pārskatīšanu brīdī, kad nepieciešams atrast vienu konkrētu nosacījumu. Šāda pieeja ļauj pirkuma līgumam būt ne tikai funkcionālam, bet arī vieglāk lasāmam.
Atstarpes veido lasīšanas ritmu
Atstarpe ir tikpat nozīmīga kā teksts. Tā rada pauzi starp informācijas blokiem un palīdz acīm saprast, kur viena doma beidzas un sākas nākamā.
Atstājiet gaisu starp virsrakstu un tam pakārtoto tekstu, kā arī starp atsevišķām sadaļām. Savukārt cieši saistītus punktus turiet tuvāk kopā. Šis vienkāršais princips rada vizuālu loģiku, kurā lasītājs intuitīvi redz, kuras detaļas veido vienu kopumu.
Pārāk saspiests teksts var radīt sajūtu, ka dokuments ir sarežģītāks, nekā tas patiesībā ir. Pārāk daudz tukšuma savukārt var izjaukt plūdumu. Mērķis ir līdzsvars, kurā lapa elpo, bet nezaudē koncentrāciju.
Izceliet svarīgāko mierīgi
Svarīgi nosacījumi ir jāpadara pamanāmi, tomēr nevajadzētu visu pārvērst par uzsvērtu signālu virkni. Ja izcelts ir katrs teikums, uzmanība neapstājas ne pie viena.
Pamanāmāk var noformēt sadaļu virsrakstus, numurētus punktus, datumus, summas un termiņus. Saraksti īpaši noder, ja jānorāda vairāki dokumenti, preces īpašības vai pušu pienākumi. Tie palīdz sadalīt sarežģītu informāciju atsevišķās, viegli pārbaudāmās vienībās.
Arī lapas vizuālais līdzsvars ietekmē uztveri. Doma, ka juridisks dokuments var būt pārskatāms un estētiski apzināts, atklājas rakstā par pirkuma līgumu kā dizaina objektu.
Pārbaudiet dokumentu lasītāja skatienā
Pirms pirkuma līgumu uzskatīt par pabeigtu, izlasiet to ne vien kā autors, bet kā cilvēks, kurš dokumentu redz pirmo reizi. Vai uzreiz ir redzams, kas ir līguma puses? Vai cena, termiņi un nodošanas kārtība ir viegli atrodami? Vai kāds teikums nav tik garš, ka tajā pazūd galvenā doma?
Noderīga ir arī pārbaude drukātā veidā. Uz papīra biežāk pamana neveiklas rindkopu pārejas, pārblīvētas lapas un virsrakstus, kuri neizceļas pietiekami skaidri. Digitālie rīki palīdz veidot dokumentu, taču rezultāta kvalitāti joprojām nosaka cilvēka spēja ieraudzīt detaļas. Līdzīgu līdzsvaru starp tehnoloģijām un profesionālām prasmēm izgaismo saruna par ārsta roku prasmēm.
Skaidri veidots pirkuma līgums nepadara vienošanos mazāk nopietnu. Tieši pretēji, tas piešķir saturam cieņu. Kad informācija ir sakārtota, valoda ir mērķtiecīga un lapā ir pārdomāts ritms, dokumentu kļūst vieglāk lasīt, pārbaudīt un izmantot praktiskā situācijā.
Digitālie maksājumi padara norēķinus ātrākus un gandrīz nemanāmus. Tie notiek ekrānā, vienā pieskārienā, bez fiziska priekšmeta, ko turēt rokās. Taču banknote darbojas citādi. Tā ir ne tikai vērtības zīme, bet arī neliels grafikas, papīra tehnoloģiju un valsts vizuālās identitātes paraugs.
Skaidras naudas aprite tāpēc var samazināties, nezaudējot papīra naudas simbolisko vērtību. Jo retāk banknote kļūst par ikdienas maksāšanas līdzekli, jo pamanāmāka var kļūt tās materiālā un kultūras vērtība.
Banknote ir taustāma informācija
Banknotes dizains vienlaikus risina vairākus uzdevumus. Tam jābūt saprotamam, grūti viltojamam, pieejamam dažādiem lietotājiem un vizuāli atpazīstamam. Krāsu laukumi, portreti, arhitektūras motīvi, cipari, reljefi un aizsardzības elementi veido daudzslāņainu kompozīciju, kas paredzēta gan ātrai lietošanai, gan rūpīgai aplūkošanai.
Atšķirībā no maksājuma kartes vai mobilās lietotnes banknote noveco redzami. Tā iegūst locījuma vietas, mīkstāku virsmu un savas aprites pēdas. Šī fiziskā pieredze piešķir naudai klātbūtni, ko digitāls maksājums nevar atkārtot.
Arī finanšu dokumentiem ir savs vizuālais un materiālais slānis. Pirms parakstīšanas ir vērts izprast, ko nosaka kredīta līguma noteikumi, jo skaidri formulēts teksts ir tikpat nozīmīgs kā tā forma.
Aprite mainās, papīrs paliek
Skaidras naudas loma ikdienas pirkumos var sarukt, taču tas nenozīmē pilnīgu atteikšanos no banknotēm. Skaidra nauda saglabā nozīmi situācijās, kur svarīga ir pieejamība, privātums vai iespēja norēķināties neatkarīgi no digitālas infrastruktūras.
Banknote arī atgādina, ka ekonomika nav tikai dati. Tā ir pieredze, kurā vērtība iegūst formu, izmēru, krāsu un faktūru. Dizainerim šis ir būtisks skatpunkts, materiāls nav tikai nesējs, bet daļa no vēstījuma.
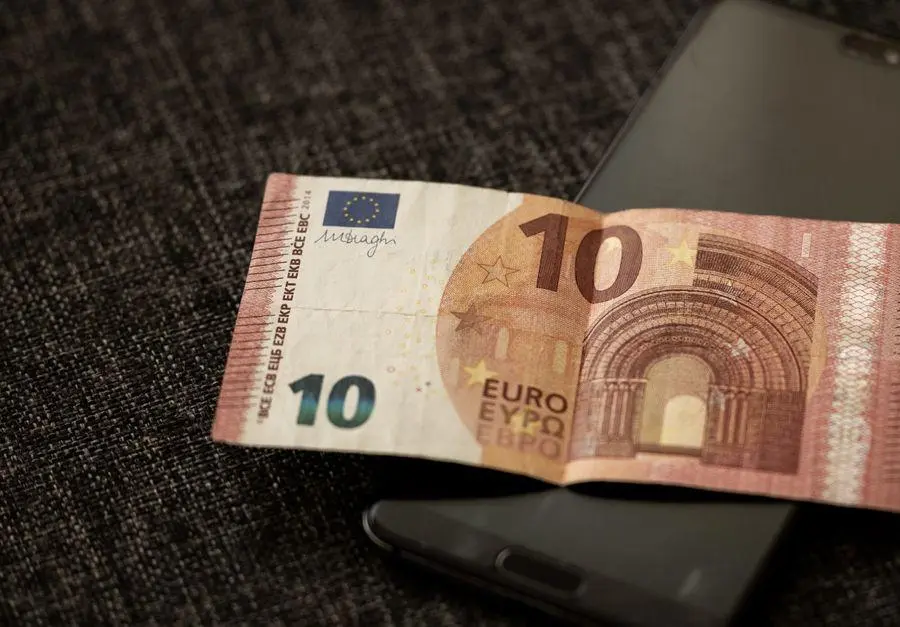
Eiropā šī tēma nav zaudējusi aktualitāti. Plānotās jaunās eiro banknotes apliecina, ka skaidrās naudas nākotne tiek domāta līdzās digitālo norēķinu attīstībai. Jauno eiro banknošu izstrādē uzmanība tiek pievērsta drošībai, pieejamībai un ilgtspējīgākiem materiāliem.
Dizains starp drošību un stāstu
Banknotes nevar vērtēt tikai kā dekoratīvus objektus. To vizuālajai valodai jāpalīdz atšķirt nominālvērtības un jāatvieglo lietošana. Vienlaikus dizains pauž priekšstatu par kultūru, vēsturi un kopīgām vērtībām.
Tieši šī funkcijas un tēla savienība padara banknotes interesantas radošajiem cilvēkiem. Tajās redzams, kā ierobežojumi var radīt kvalitāti. Mazā formātā jāietver precīza tipogrāfija, sarežģīta ornamentika, attēls, drošības tehnoloģijas un skaidra hierarhija.
Krāsa palīdz orientēties
Krāsa banknotē nav nejauša izvēle. Tā palīdz ātri atšķirt nominālus un veido katras naudas zīmes noskaņu. Spilgti un kontrastējoši laukumi uzlabo uztveramību, savukārt smalkas pārejas un detalizēti raksti piešķir dziļumu.
Faktūra kļūst par zīmi
Papīra virsma, reljefdruka un caurspīdīgie elementi ļauj banknoti ne tikai aplūkot, bet arī sajust. Šī maņu pieredze ir īpaši nozīmīga laikmetā, kurā daudzi vizuālie risinājumi paliek aiz gludas ekrāna virsmas.
Banknotes kolekcijas vērtība
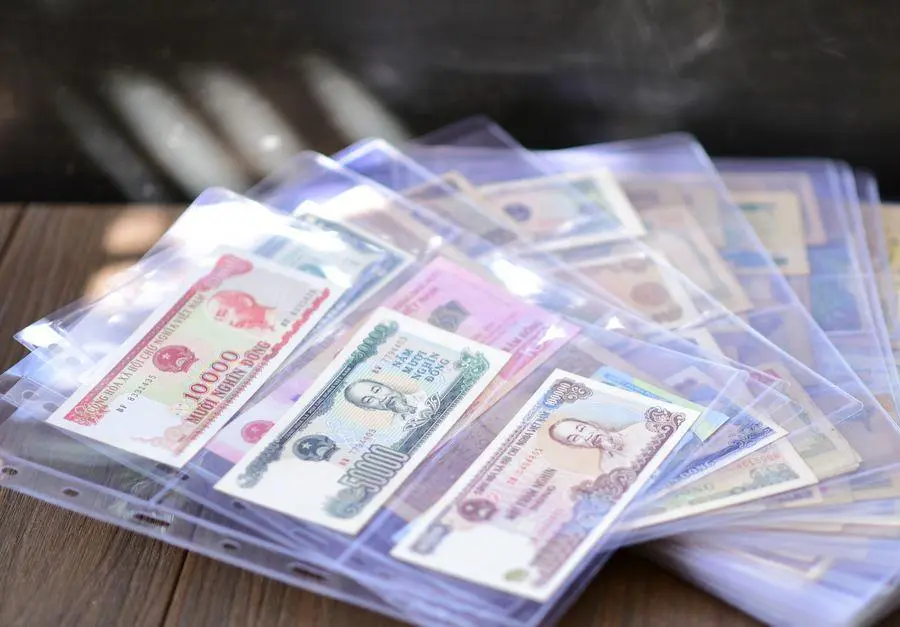
Kad banknote vairs nenonāk makā tik bieži, tā var nonākt mapē, rāmī vai dizaina pētniecības arhīvā. Kolekcionāri pievērš uzmanību emisijas gadam, sērijai, saglabātības stāvoklim un retumam, bet dizaina cienītāji tajās meklē kompozīcijas idejas un drukas meistarību.
Vecas un mūsdienīgas banknotes var kļūt par iedvesmas avotu plakātiem, iepakojumam, redakcionālajam dizainam un ilustrācijām. Nevis kā motīvs burtiskai kopēšanai, bet kā atgādinājums par rūpīgu detaļu savstarpējo ritmu.
Mazs formāts, liela precizitāte
Banknote ir kompakta sistēma. Tajā katrai līnijai, ciparam un tukšajam laukam ir uzdevums. Šī koncentrētā precizitāte ir vērtīga mācība ikvienam, kurš strādā ar drukas dizainu.
Papīra nauda parāda, ka lietišķs objekts var būt arī vizuāli bagāts. Tai nav jāizvēlas starp funkcionalitāti un estētiku, jo abas īpašības pastāv vienā priekšmetā.
Papīra nozīme nepazūd
Digitālā ekonomika nemazina vajadzību pēc labi veidotiem fiziskiem objektiem. Tā drīzāk padara tos pamanāmākus. Banknotes, grāmatas, iepakojums un drukāti dokumenti iegūst īpašu vērtību tad, kad ikdiena lielākoties norisinās digitāli.
Skaidras naudas aprite var kļūt mazāka, taču banknote nepazūd no vizuālās kultūras. Tā turpina dzīvot kā funkcionāls maksāšanas līdzeklis, drošības tehnoloģiju nesējs, kolekcijas objekts un piemērs tam, cik daudz nozīmes var ietilpt nelielā papīra formātā.
Digitālie maksājumi padara norēķinus ātrus un gandrīz neredzamus. Pietiek ar tālruni, karti vai dažiem pieskārieniem ekrānam, lai vērtība pārvietotos no viena cilvēka pie otra. Taču šajā plūsmā papīra nauda nezaudē savu īpašo klātbūtni. Banknote ir taustāma, tai ir faktūra, krāsu ritms, kompozīcija un stāsts, ko nevar pilnībā aizstāt ar ciparu ekrānā.
Skaidras naudas aprite var samazināties ikdienas maksājumos, vienlaikus saglabājot banknošu estētisko un kultūras vērtību. Radošam cilvēkam banknote nav tikai maksāšanas līdzeklis. Tā ir mazformāta dizaina sistēma, kurā satiekas grafika, drošība, tehnoloģija un sabiedrības priekšstats par vērtību.
Banknote starp funkciju un tēlu
Banknotes uzdevums ir praktisks, tai jābūt atpazīstamai, drošai un lietojamai. Tomēr tieši šie nosacījumi rada arī dizaina valodu. Krāsas palīdz atšķirt nominālvērtības, līnijas un raksti veido sarežģītu vizuālo struktūru, bet attēli piešķir naudai simbolisku nozīmi.
Papīra nauda tādēļ atrodas interesantā robežpunktā. Tā vienlaikus ir ikdienas priekšmets un rūpīgi veidots artefakts. Cilvēks to var salocīt, nodot tālāk vai noglabāt, bet dizainers tajā var saskatīt tipogrāfijas, proporciju un materiāla iespēju paraugu.
Arī finanšu dokumentu pasaulē papīrs un skaidra informācijas struktūra saglabā nozīmi. Piemēram, kredīta līguma noteikumi atgādina, ka finanšu jautājumos būtiska ir ne vien informācija, bet arī tās saprotama izkārtošana un rūpīga lasīšana.
Mazāk darījumu, cita vērtība
Digitālā ekonomika nemazina vajadzību pēc vizuāli pārdomātiem fiziskiem objektiem. Gluži pretēji, laikā, kad daļa maksājumu notiek nemanāmi, banknote iegūst izteiktāku klātbūtnes sajūtu. To var aplūkot, salīdzināt, paturēt rokā un ievietot kolekcijā.
Skaidras naudas aprite tādēļ nav jāvērtē tikai pēc maksājumu skaita. Ekonomiskā funkcija ir viena banknotes dzīves daļa, bet estētiskā, izglītojošā un kolekcionējamā dimensija var turpināt pastāvēt neatkarīgi no tā, cik bieži cilvēki ar banknoti norēķinās veikalā.
Šo līdzāspastāvēšanu apliecina arī diskusija par banknošu dizainu digitālajā laikmetā un nākamās paaudzes eiro banknotēm. Tajā uzsvērts, ka skaidra nauda eirozonā joprojām ir nozīmīga, un jaunajās banknotēs plānots apvienot drošību, vieglāku pārbaudi, pieejamību cilvēkiem ar redzes traucējumiem un videi draudzīgākus risinājumus. Plašāks skatījums pieejams rakstā par jaunajām eiro banknotēm.
Dizains, kas jāspēj uztvert
Banknotes dizainam jādarbojas dažādos attālumos un situācijās. To aplūko steigā, vājā apgaismojumā, makā starp citiem priekšmetiem vai rūpīgi pēta tuvplānā. Tāpēc tās vizuālajai uzbūvei jābūt vienlaikus skaidrai un daudzslāņainai.
Krāsa veido orientieri
Krāsa banknotē nav tikai rotājums. Tā palīdz ātri nolasīt nominālvērtību un atšķirt vienu zīmi no citas. Radošajā darbā tas ir atgādinājums par krāsas praktisko spēku, labi izvēlēta palete ne vien rada noskaņu, bet arī vada skatienu.
Raksti rada dziļumu
Sīkās līnijas, ornamentālās struktūras un detalizētie elementi piešķir banknotei blīvumu. Tie veido virsmu, ko nevar uztvert vienā skatienā. Šāda pieeja ir noderīga arī plakātos, iepakojumos, grāmatu vākos un drukas darbos, kuros vērtība atklājas pakāpeniski.
Papīrs piešķir pieredzi
Digitālā attēlā banknotes dizains ir redzams, bet tās materiālā būtība paliek ārpus ekrāna. Papīrs rada pretestību, malu sajūtu, locījumu un lietošanas pēdas. Tieši šī fiziskā pieredze padara banknoti atšķirīgu no digitāla maksājuma.
Banknotes kā kolekcijas objekti
Kad banknote tiek izņemta no ikdienas aprites un saglabāta, tās vērtība mainās. Uzmanība pāriet no nomināla uz attēlu, stāvokli, krāsu niansēm un dizaina laikmetu. Banknote kļūst par priekšmetu, kuru pēta līdzīgi kā pastmarku, grāmatas vāku vai drukātu afišu.
Kolekcionēšana ļauj ieraudzīt, ka nauda ir arī vizuālas kultūras daļa. Tā var atspoguļot laikmeta estētiku, sabiedrības izvēlētos simbolus un attieksmi pret tehnoloģiju. Pat cilvēkam, kurš neveido kolekciju, banknote var kļūt par iedvesmas materiālu, neliela formāta kompozīciju, kurā katram elementam ir sava vieta.
Šajā skatījumā nolietojums nav tikai trūkums. Locījumi, viegli noberztas malas un lietošanas pazīmes atgādina, ka dizains dzīvo cilvēku rokās, nevis tikai ideālā maketā. Banknote uzkrāj savas kustības vēsturi.
Ko no banknotēm mācīties dizainam
Banknotes ir labs piemērs dizainam, kurā skaistums nevar pastāvēt atrauti no funkcijas. Tām jābūt uzticamām, pārskatāmām un pieejamām, vienlaikus saglabājot raksturu.
Ierobežojumi veicina risinājumus
Banknotes formāts ir ierobežots, taču tajā jāietilpina daudz informācijas un vizuālu detaļu. Arī radošā darbā ierobežots laukums, budžets vai materiālu izvēle var kļūt par precīzāka risinājuma sākumu.
Detaļai jābūt pamatotai
Banknotes sarežģītība nav nejauša. Tajā katrs slānis kalpo atpazīstamībai, drošībai vai orientācijai. Tas ir vērtīgs princips jebkuram dizaina darbam, detaļai jāpapildina kopējā pieredze, nevis vienkārši jāaizpilda laukums.
Fiziskums paliek nozīmīgs
Jo vairāk ikdienas darbību pārvietojas ekrānā, jo izteiktāka kļūst vajadzība pēc priekšmetiem ar īstu materiālu klātbūtni. Papīrs nav pagātnes relikts. Tas var būt apzināts medijs, kas ļauj informāciju ne tikai redzēt, bet arī sajust.
Papīra nākamā loma
Papīra nauda, visticamāk, vairs nebūs vienīgais un galvenais ikdienas norēķinu veids. Taču tās vieta digitālajā ekonomikā nav jāskata kā pazušana. Banknote var kļūt retāk sastopama, bet tās dizains, materiāls un simboliskā nozīme no tā nekļūst mazāki.
Radošajai videi banknote atgādina, ka arī vispraktiskākais objekts var būt vizuāli pārdomāts un iedvesmojošs. Skaidras naudas aprite var mainīties, bet papīrs turpina piedāvāt svaru plaukstā, virsmas raksturu un klusu, rūpīgi veidotu stāstu nelielā formātā, ko digitālais formāts nevar pilnībā atkārtot.
Digitālie maksājumi ir ātri, ērti un gandrīz nemanāmi. Taču radošajā vidē ne viss ir paredzēts, lai būtu nemanāms. Studijās, dizaina tirgos, nelielās galerijās un izstāžu atklāšanās nozīme bieži ir arī materiālam, ritmam un klātbūtnei. Šādā kontekstā fiziska nauda nav tikai norēķinu līdzeklis. Tā var kļūt par daļu no pieredzes.
Skaidras naudas aprite ļauj pirkumam iegūt redzamu formu. Banknote tiek paņemta no maciņa, nodota autoram, saņemts atlikums vai čeks. Šī īsā darbība rada apzinātāku mirkli nekā automātisks pieskāriens terminālim. Tas nenozīmē, ka digitālie maksājumi radošajām industrijām būtu nevajadzīgi, bet fiziskā nauda tajās var saglabāt īpašu lomu.
Nauda kā materiāls objekts
Papīra nauda pati par sevi ir dizaina objekts. Tai ir formāts, krāsa, tekstūra, gravējuma līnijas un drošības elementi. To var salocīt, sakārtot, ielikt aploksnē vai izmantot kā redzamu budžeta robežu. Radošiem cilvēkiem, kuri ikdienā domā par papīru, tipogrāfiju un materiālu kvalitāti, šī taustes pieredze nav mazsvarīga.
Digitālā maksājuma brīdī nauda pārvēršas skaitlī ekrānā. Tas ir praktiski, taču arī abstrakti. Savukārt banknote atgādina, ka vērtībai var būt fiziska forma. Pērkot ilustrāciju, keramikas krūzi vai maza tirāžas izdevumu, šī forma labi saskan ar pašu pirkumu, kas bieži vien tapis lēni un ar rokām.
Lielākiem pirkumiem vai plānotām saistībām būtiski saprast, kā tiek noteikti maksājumi un atbildība. To palīdz izvērtēt kredīta līguma noteikumi, īpaši tad, ja radošā iecere prasa pārdomātu budžetu.
Tirgū rodas citāda saruna
Dizaina tirgū pirkums bieži ir sarunas turpinājums. Apmeklētājs jautā par materiālu, autors pastāsta par darbu, un samaksa noslēdz šo personisko apmaiņu. Skaidra nauda šajā situācijā var padarīt norēķinu vienkāršu un tiešu, īpaši nelielām summām.
Autors redz pircēja izvēli
Kad pircējs skaita banknotes vai monētas, izvēle kļūst redzama arī autoram. Tas nav tikai darījums, bet neliels apliecinājums, ka darbs ir atradis savu vietu pie kāda cilvēka. Šāda klātbūtne īpaši nozīmīga ir jaunajiem māksliniekiem, pašizdevējiem un amatniekiem, kuru darbi top ārpus lielām tirdzniecības sistēmām.
Mazas summas kļūst pamanāmas
Digitālajā vidē neliels maksājums var šķist gandrīz nenozīmīgs. Fiziskā naudā pieci vai desmit eiro ir konkrēti saskatāmi. Tas var palīdzēt pircējam apzināties savu budžetu, bet autoram skaidrāk uztvert dienas pārdošanas ritmu.
Tas nenozīmē, ka tirgotājam jāatsakās no kartes vai telefona maksājumiem. Vispieejamākā vide ļauj apmeklētājam izvēlēties sev piemērotāko veidu. Skaidra nauda šeit ir papildu iespēja, nevis nostalģisks noteikums.
Studijā nauda palīdz plānot
Radošs darbs bieži veidojas no daudziem maziem izdevumiem, piemēram, papīra loksnēm, krāsām, rāmjiem, materiālu paraugiem, transporta vai dalības maksas. Šajos brīžos skaidras naudas aprite var kalpot kā vienkāršs plānošanas paņēmiens.
Budžets redzams uzreiz
Atsevišķa aploksne materiāliem, izstādei vai tirgus dienai rada skaidru robežu. Kad nauda ir redzama, vieglāk pamanīt, cik daudz jau iztērēts un cik vēl palicis. Šāda pieeja nav obligāti piemērota visiem, tomēr tā var būt noderīga cilvēkiem, kuri vēlas mazāk paļauties uz atmiņu vai bankas lietotnes paziņojumiem.
Izdevumi iegūst mērogu
Fiziski atdodot naudu par materiāliem, izdevums kļūst konkrētāks. Tas var mudināt salīdzināt, vai nepieciešams dārgāks papīrs, vai pietiek ar mazāku tirāžu un vai konkrētais rīks būs izmantojams vairākos projektos.
Šāda apzinātība nav ierobežojums radošumam. Tā drīzāk palīdz piešķirt resursiem vietu procesā, kur katram materiālam ir sava cena un nozīme.
Izstādē svarīga ir klātbūtne
Izstāde ir telpiska pieredze. Skatītājs pārvietojas, vēro gaismu, pieiet tuvāk virsmai un pamana detaļas, kuras ekrānā nebūtu redzamas. Fiziska nauda līdzīgā veidā balstās klātbūtnē. Tā pieprasa īsu uzmanības brīdi un atstāj sajūtu, ka apmaiņa patiešām ir notikusi.
Šī dimensija ir aktuāla arī pilsētvides mākslā, kur darbs veido attiecības ar konkrētu vietu un tās cilvēkiem. Ielu mākslas attīstība rāda, ka laikmetīgā māksla arvien vairāk ienāk ikdienas maršrutos un apkaimju identitātē. Arī neliels pirkums pie mākslinieka var kļūt par šādu tiešu saikni starp darbu, vietu un cilvēku.
Digitālais un fiziskais līdzās
Radošajai videi nav jāizvēlas tikai viens maksāšanas veids. Digitālie risinājumi ir nepieciešami attālinātiem pirkumiem, pasūtījumiem internetā un situācijās, kad apmeklētājam nav līdzi skaidras naudas. Tie samazina praktiskus šķēršļus un palīdz autoram sasniegt plašāku auditoriju.
Tomēr fiziskajai naudai ir cita vērtība. Tā var būt piemērota klātienes tirgum, darbnīcas apmeklējumam, ziedojumam, nelielam izdevumam vai personiskai budžeta plānošanai. Tās nozīme nav tikai funkcijā, bet arī sajūtā. Samaksa iegūst svaru, laiku un formu.
Skaidras naudas aprite radošajā vidē atgādina, ka vērtība ne vienmēr ir abstrakta. Reizēm tā ir papīra faktūrā, autora rokās nodotā banknotē un apzinātā izvēlē atbalstīt darbu, kas radīts ar uzmanību pret materiālu.
Pieskāriens banknotei atšķiras no maksājuma ar tālruni. Papīram ir svars, faktūra, locījuma līnijas un reizēm arī zīmulis piezīmju malā. Tas nav tikai maksāšanas līdzeklis, bet fizisks pierādījums vienošanās brīdim starp cilvēkiem, darbu un vērtību.
Bezskaidras naudas norēķini padara ikdienu ātrāku, taču tie ne vienmēr aizstāj materiālo pieredzi. Radošam skatienam banknote ir neliels dizaina objekts, kurā satiekas grafika, vēsture, simboli, drukas tehnoloģijas un kolektīva uzticēšanās. Tāpēc skaidras naudas aprite nav tikai ekonomisks mehānisms. Tā ir arī kultūras rituālu daļa, kurā vērtība kļūst redzama un taustāma.
Nauda kā uzticēšanās zīme
Banknotes pašas par sevi nav vērtīgas papīra šķiedras. To vērtību piešķir sabiedrības kopīga vienošanās, mēs pieņemam, ka konkrēts papīra gabals ļauj saņemt preci, pakalpojumu vai atlīdzību par darbu.
Digitālā maksājumā šī vienošanās notiek neredzami. Ekrānā parādās apstiprinājums, un darījums ir pabeigts. Savukārt, nododot banknoti no rokas rokā, uzticēšanās iegūst fizisku formu. Šis brīdis ir saprotams arī bez tehnoloģiskas vides, interneta pieslēguma vai lietotnes.
Naudas vērtība kļūst īpaši pamanāma, kad runa ir par saistībām. Piemēram, kredīts ir ne tikai saņemta summa, bet arī skaidri definēta vienošanās par atmaksu, izmaksām un termiņiem. Šo attiecību būtību palīdz saprast kredīta līguma noteikumi, jo skaitļi vienmēr iegūst nozīmi tikai konkrētā vienošanās kontekstā.
No papīra līdz ekrānam
Naudas vēsturi var uztvert kā pakāpenisku pāreju no redzama priekšmeta uz neredzamu ierakstu. Sākotnēji vērtību saistīja ar materiālu, piemēram, metālu. Vēlāk papīra nauda ļāva ērtāk pārvietot un izmantot lielākas summas. Banknote kļuva par valsts izdotu uzticēšanās apliecinājumu.
Nākamais būtiskais pagrieziens bija banku maksājumu karšu un elektronisko norēķinu izplatība. Vērtība sāka pārvietoties arvien ātrāk, bet cilvēka attiecības ar naudu kļuva mazāk materiālas. Mūsdienās maksājuma darbība bieži ilgst dažas sekundes, pietiek pietuvināt karti vai apstiprināt darījumu tālrunī.
Arī ikdienas pakalpojumi pielāgojas šim ritmam. Piemēram, Rimi pašapkalpošanās kasēs ieviestā Smart-ID verifikācija rāda, kā digitāla identitātes pārbaude var samazināt gaidīšanas laiku, vienlaikus saglabājot izvēli izmantot tradicionālu dokumenta pārbaudi.
Šī attīstība nav stāsts par vienas formas uzvaru pār otru. Tā drīzāk ir līdzāspastāvēšana, digitālā nauda piedāvā ātrumu, bet papīrs saglabā klātbūtni.
Banknote kā dizaina objekts
Banknote ir viens no visplašāk lietotajiem grafiskā dizaina priekšmetiem. Tā nonāk daudzu cilvēku rokās, tiek locīta, glabāta, nodota un atkal izmantota. Vienlaikus tai jābūt skaistai, atpazīstamai un grūti viltojamai.
Attēli veido kopīgu atmiņu
Uz banknotēm parādās arhitektūra, kultūras zīmes, personības, dabas motīvi un raksti. Šie elementi veido vizuālu stāstu par to, ko sabiedrība uzskata par nozīmīgu.
Dizainā šāda izvēle nekad nav nejauša. Krāsa palīdz atšķirt nominālvērtības, ornaments rada ritmu, bet simboli piešķir banknotei raksturu. Pat cilvēks, kurš ikdienā nepievērš uzmanību grafiskajam dizainam, naudu lasa ar skatienu un pieskārienu.
Drošība kļūst par estētiku
Ūdenszīmes, smalkas līnijas, reljefs un mainīgi krāsu efekti kalpo aizsardzībai, taču vienlaikus tie veido banknotes vizuālo valodu. Tā ir dizaina disciplīna, kur estētiskajam jāstrādā kopā ar praktisko.
Radošam cilvēkam banknote var būt labs piemērs tam, kā viens objekts apvieno informāciju, simboliku, tehnoloģiju un lietošanas pieredzi. Tas ir mazs formāts ar ļoti lielu atbildību.
Kāpēc materiāls joprojām nozīmīgs
Digitāls maksājums ir ērts, bet tas neatstāj tādu pašu fizisku nospiedumu atmiņā. Banknote var kļūt par ceļojuma atlikumu kabatā, dāvanas aploksnes saturu vai pirmās nopelnītās algas simbolu. Tā spēj uzkrāt personisku stāstu.
Skaidra nauda bieži padara tēriņu konkrētāku. Redzot, kā maciņā samazinās banknošu skaits, cilvēks burtiski izjūt izvēles cenu. Digitālā vidē šis process ir abstraktāks, summa pazūd no konta, bet fiziska maiņa nav redzama.
Tas nenozīmē, ka viena norēķinu forma ir atbildīgāka par otru. Drīzāk katra ietekmē uzmanību citā veidā. Papīrs aicina apstāties un sajust, digitālais risinājums aicina rīkoties ātri.
Skaidras naudas rituāli
Skaidras naudas aprite ietver daudzus ikdienišķus rituālus. Monētas iemešana ziedojumu kastītē, naudas pasniegšana apsveikuma kartītē vai atlikuma saņemšana tirgū ir mazi sociāli žesti. Tajos nauda nav tikai summa, bet arī attieksmes forma.
Dāvana iegūst klātbūtni
Nauda aploksnē bieži tiek uztverta citādi nekā pārskaitījums. Aploksne, papīrs, rokraksts un izvēlētais brīdis rada sajūtu, ka dāvana ir sagatavota īpaši saņēmējam.
Šeit svarīga kļūst ne tikai nominālvērtība, bet arī noformējums. Papīra objekts piešķir darījumam tempu un uzmanību, ko viena paziņojuma rinda bankas lietotnē nespēj pilnībā atkārtot.
Tirgus saglabā sarunu
Mazāk formālā vidē skaidra nauda bieži uztur tiešāku kontaktu. Pirkums tirgū var pārvērsties īsā sarunā par produktu, sezonu vai cilvēku, kurš to radījis. Maksājums kļūst par noslēgumu personiskai apmaiņai, nevis tikai tehniskai darbībai.
Tieši šādos brīžos papīra nauda atklāj savu kultūras lomu. Tā pārvietojas ne tikai starp makiem, bet arī starp stāstiem.
Papīrs digitālajā laikmetā
Bezskaidras naudas sabiedrība nenozīmē, ka papīrs zaudē jēgu. Drīzāk mainās tā uzdevums. Ja agrāk banknote galvenokārt bija praktisks norēķinu instruments, tad digitālajā laikmetā tās materiālā un simboliskā puse kļūst vēl pamanāmāka.
Banknote atgādina, ka vērtība nav tikai ekrāna cipars. Tā ir vienošanās, atmiņa, dizains un cilvēciska pieredze. Tāpēc papīra naudu ir vērts ieraudzīt ne vien kā alternatīvu digitālam maksājumam, bet kā rūpīgi veidotu kultūras objektu.
Nākamreiz, kad rokās nonāk banknote, var veltīt dažas sekundes tās apskatei, līnijām, krāsām, reljefam un zīmēm. Šajā mazajā papīra formātā glabājas daudz vairāk nekā nominālvērtība.
Mājokļa kredīts bieži sākas kā skaidrs plāns, bet laika gaitā tas kļūst par dokumentu kopumu ar saviem slāņiem, piezīmēm un izmaiņām. Radošam cilvēkam tas var šķist līdzīgs dizaina procesam, sākumā ideja, tad struktūra un visbeidzot nepārtraukta uzlabošana. Tieši šajā brīdī aktuāla kļūst hipotekārā kredīta refinansēšana. Tā ir iespēja pārkārtot esošo risinājumu, lai tas labāk atbilstu šodienas situācijai.
Šajā rakstā aplūkosim, kā šo procesu padarīt saprotamu, vizuāli pārskatāmu un apzinātu, no dokumentiem līdz procentu izvērtēšanai.
Kā mainījusies kredītu vide
Vēl pirms desmit gadiem kredīta nosacījumi bieži tika pieņemti kā nemainīgi. Līgums bija kā noslēgts dizaina darbs, pabeigts un neaizskarams. Taču finanšu vide kļuvusi dinamiskāka.
Procentu likmes svārstās, banku piedāvājumi konkurē, un klientam ir vairāk iespēju pārskatīt savas izvēles. To apliecina arī fakts, ka banku kreditēšana turpina augt, piemēram, kredītportfeļa pieaugums rāda stabilu pieprasījumu pēc finansējuma un elastīgākiem risinājumiem.
Rezultātā refinansēšana vairs nav ārkārtas solis, tā kļūst par regulāru finanšu pārskatīšanas daļu.
Dokumentu struktūra bez haosa
Dokumentu struktūra bez haosa. Dokumenti nav tikai formalitāte, tie ir pamats visam procesam. Labi sakārtots dokumentu kopums palīdz pieņemt labākus lēmumus.
Kas parasti būs nepieciešams
Lai uzsāktu hipotekārā kredīta refinansēšanu, parasti jāapkopo:
esošais kredītlīgums;
maksājumu pārskats;
ienākumu apliecinājumi;
īpašuma novērtējums;
zemesgrāmatas dati.
Šos dokumentus vērts sakārtot kā vizuālu sistēmu, mapēs, krāsu kodējumos vai digitālās struktūrās. Tas palīdz ne tikai bankai, bet arī pašam saprast kopainu. Līdzīgu pieeju var ieraudzīt arī rakstā par kā sakārtot finanšu lapas ar kredītu refinansēšanu bez ķīlas, kur uzsvars likts uz skaidru un pārskatāmu informācijas izkārtojumu.
Kur iederas citi kredīti
Ja paralēli mājokļa kredītam ir arī citi aizdevumi, tos ir vērts aplūkot kopā. Šādā situācijā noder arī ātro kredītu refinansēšana, kas ļauj vienkāršot maksājumu struktūru un samazināt ikmēneša slodzi.
Procentu likmes kā dizaina elementi
Procentu likmes kā dizaina elementi. Procentu likme nav tikai skaitlis, tā nosaka visa kredīta noskaņu.
Fiksētā vai mainīgā likme
Fiksētā likme nodrošina stabilitāti, kā nemainīga kompozīcija.
Mainīgā likme var būt izdevīgāka, bet prasa elastību un gatavību pārmaiņām.
Izvēle starp abām ir līdzīga dizaina stilam, vai vēlies paredzamību vai dinamiku.
Ko skatīties piedāvājumos
Salīdzinot banku piedāvājumus, pievērs uzmanību:
gada procentu likmei (GPL);
papildu komisijām;
līguma grozīšanas izmaksām;
pirmstermiņa atmaksas nosacījumiem.
Netcredit.lv apkopotā informācija rāda, ka pat nelielas atšķirības procentos ilgtermiņā var veidot būtisku finansiālu starpību.
Kā salīdzināt bez steigas
Labs lēmums reti rodas steigā. Refinansēšana ir process, kurā svarīga ir skaidra secība.
Izveido savu salīdzinājuma lapu
Tā var būt fiziska lapa vai digitāls dokuments, kurā vienādi strukturēti:
visi piedāvājumi;
to izmaksas;
priekšrocības un riski.
Šāda pieeja palīdz redzēt ne tikai skaitļus, bet arī kopējo attēlu.
Uzdod pareizos jautājumus
Kas mainīsies manā ikmēneša maksājumā?
Cik maksās pāreja uz jauno līgumu?
Kādi ir slēptie nosacījumi?
Šie jautājumi palīdz izvairīties no vizuāli pievilcīgiem, bet neizdevīgiem piedāvājumiem.
Estētika finanšu lēmumos
Dizaina domāšana var būt pārsteidzoši noderīga finanšu jautājumos. Skaidra struktūra, pārskatāmi dokumenti un apzinātas izvēles rada mieru un kontroli.
Hipotekārā kredīta refinansēšana nav tikai par procentiem, tā ir iespēja pārveidot savu finanšu sistēmu tā, lai tā būtu saprotama, sakārtota un pielāgota tev.
Ja pieej šim procesam kā radošam projektam, rezultāts būs ne tikai izdevīgāks, bet arī daudz vieglāk uztverams ikdienā.
Finanses bieži uztver kā sausas tabulas, taču patiesībā tās ir stāsts ar savu ritmu, spriedzi un iespējām to pārrakstīt. Hipotekārā kredīta refinansēšana ir viens no retajiem instrumentiem, kas ļauj šo stāstu apzināti rediģēt, nevis tikai pasīvi izlasīt līdz galam.
Radošam cilvēkam arī finanšu dokumenti ir materiāls; līgumi, izdrukas un aprēķini veido taustāmu realitāti uz papīra. Šis raksts palīdzēs saprast, kā refinansēšana var kļūt par daļu no tava personīgā finanšu dizaina un kā to izmantot apzināti.
Kredīts kā dzīvs dokuments
Hipotekārais kredīts nav akmens plāksne. Tas ir dokuments, ko iespējams pārskatīt un pielāgot. Refinansēšana nozīmē esošā aizdevuma aizstāšanu ar jaunu, bieži ar labākiem nosacījumiem.
Radošā skatījumā tas līdzinās dizaina maketam. Procentu likme nosaka kopējo noskaņu, termiņš veido kompozīciju laikā, savukārt ikmēneša maksājums rada ritmu tavā ikdienā. Ja ritms kļūst pārāk saspringts, ir vērts apsvērt izmaiņas.
Ja līdzās hipotekārajam kredītam ir arī citi aizdevumi, piemēram, patēriņa kredīti, noderīgi izprast arī ātro kredītu refinansēšana principus un kā tie palīdz vienkāršot finanšu struktūru.
Refinansēšanas attīstība laikā
Agrāk kredīta nosacījumi bieži tika uztverti kā nemainīgi. Banku piedāvājumi bija ierobežotāki, un iespējas pārskatīt līgumu bija salīdzinoši retas.
Situācija mainījās līdz ar finanšu tirgus attīstību un konkurences pieaugumu. Parādījās elastīgāki nosacījumi, digitāli risinājumi un iespēja salīdzināt piedāvājumus. Kā norāda arī Netcredit.lv apkopotā informācija, arvien vairāk cilvēku izvēlas refinansēšanu kā veidu, kā optimizēt savas izmaksas un pielāgot kredītu dzīves izmaiņām.
Šodien refinansēšana ir kļuvusi par apzinātu finanšu plānošanas rīku, nevis ārkārtas risinājumu.
Kā pārskatīt līgumu
Pirms jebkādām izmaiņām svarīgi saprast esošo situāciju. Tas nozīmē rūpīgi izlasīt līgumu un ieraudzīt būtiskos elementus.
Galvenie nosacījumi līgumā
Pievērs uzmanību procentu likmes veidam, bankas maržai, pirmstermiņa atmaksas iespējām un papildu komisijām. Šie aspekti bieži slēpjas juridiskā valodā, taču tie tieši ietekmē tavu ikdienas budžetu.
Kad apsvērt izmaiņas
Refinansēšana kļūst aktuāla, ja tirgū pieejamas labākas likmes, ienākumi kļuvuši stabilāki vai vēlies mainīt maksājumu struktūru. Tas ir pārdomāts lēmums, līdzīgs teksta rediģēšanai, kur katrai izmaiņai ir konkrēts mērķis.
Kā izvērtēt piedāvājumus
Banku piedāvājumi var šķist līdzīgi, taču atšķirības slēpjas detaļās. Svarīgi skatīties ne tikai uz virspusējiem skaitļiem.
Kopējās izmaksas un elastība
Izvērtē gada procentu likmi, līguma izmaksas un iespējas nākotnē mainīt nosacījumus. Tas ir līdzīgi kā izvēlēties papīru; ne tikai izskats, bet arī kvalitāte un izturība nosaka rezultātu.
Salīdzināšanas nozīme
Vismaz dažu piedāvājumu salīdzināšana palīdz ieraudzīt kontrastus un pieņemt informētu lēmumu. Tas samazina risku pārmaksāt ilgtermiņā.
Ietekme uz budžetu
Refinansēšana būtiski ietekmē tavu finanšu struktūru un ikdienas sajūtu.
Ikmēneša maksājumu plūsma
Mazāks maksājums var atbrīvot līdzekļus uzkrājumiem un samazināt spriedzi. Tas ir īpaši nozīmīgi laikā, kad tēriņi mēdz pieaugt, piemēram, kā rāda pētījums par vasaras tēriņiem.
Ilgtermiņa ieguvumi
Zemāka procentu likme nozīmē mazāku kopējo pārmaksu un lielāku finansiālo brīvību. Tā ir telpa, kur vari attīstīt citus finanšu slāņus, piemēram, uzkrājumus, ieguldījumus vai vienkārši stabilāku ikdienu.
Apzināts finanšu lēmums
Refinansēšana nav tikai tehnisks process. Tā ir izvēle par to, kā vēlies strukturēt savu dzīvi, ar lielāku elastību šodien vai mazāku slogu nākotnē.
Šis lēmums prasa skaidrību un gatavību pārskatīt esošo situāciju bez pieņēmumiem.
Nākamais solis dizainā
Hipotekārā kredīta refinansēšana ir iespēja pārrakstīt vienu no svarīgākajiem finanšu dokumentiem tavā dzīvē. Tā kļūst par daļu no tava personīgā dizaina procesa.
Atver savu līgumu kā skiču bloku. Skaties uz cipariem kā uz formām un proporcijām. Un, ja nepieciešams, pārveido tos tā, lai tie veidotu līdzsvarotu un ilgtspējīgu finanšu stāstu.
Skaidras naudas aprite daudzviet samazinās. Ikdienas pirkumos arvien biežāk izmantojam kartes, viedtālruņus un citus digitālos maksājumus, tāpēc banknote mūsu rokās nonāk retāk. Tomēr tas nenozīmē, ka tā kļūst mazāk interesanta vai mazāk nozīmīga.
Banknote nav tikai maksāšanas līdzeklis. Banknote ir neliela, rūpīgi izstrādāta vizuālā sistēma, kurā satiekas grafika, tipogrāfija, papīrs, drošības tehnoloģijas un nacionālās identitātes simboli. Nelielā laukumā jāapvieno gan praktiskas, gan estētiskas prasības.
Tāpēc digitālais laikmets banknošu dizainu ne vienmēr padara nevajadzīgu. Drīzāk mainās jautājums, kādai jābūt banknotes lomai un izteiksmei, ja tā ikdienā nonāk rokās retāk? Šajā rakstā aplūkosim, kā skaidras naudas lietojums ir mainījies, kāpēc papīra nauda joprojām darbojas kā miniatūrs mākslas darbs un kā nākotnē varētu mainīties tās dizains.
Vēsture maina banknotes lomu
Banknošu dizains nekad nav bijis nemainīgs. Tas ir attīstījies kopā ar sabiedrības vajadzībām, tehnoloģijām un priekšstatiem par uzticēšanos.
No papīra kvītīm līdz naudai
Agrāk nauda galvenokārt bija monēta, kuras vērtību noteica materiāls un svars. Papīra naudas pirmās formas radās Ķīnā jau pirms vairāk nekā tūkstoš gadiem, sākotnēji kā noguldījumu vai preču saņemšanas apliecinājumi. Vēlāk papīrs kļuva par patstāvīgu maksāšanas līdzekli.
Eiropā banknotes plašāk izplatījās 17. un 18. gadsimtā. Sākumā tās bieži bija vienkārši noformētas, jo galvenais uzdevums bija apliecināt noteiktu vērtību. Laika gaitā kļuva skaidrs, ka banknotei jābūt ne tikai salasāmai, bet arī grūti viltojamai.
Drošība kļūst redzama
Attīstoties poligrāfijai, banknošu dizainā parādījās smalkas līnijas, sarežģīti raksti, ūdenszīmes un īpašas drukas tehnikas. Drošība vairs nebija tikai neredzams tehnisks risinājums. Tā kļuva par banknotes vizuālās valodas daļu.
gadsimtā banknotes arvien biežāk ietvēra portretus, ainavas, arhitektūru un nacionālos simbolus. Tas padarīja tās atpazīstamākas, bet vienlaikus arī nostiprināja to lomu kā valsts tēla nesējām.
Digitālie maksājumi maina paradumus
gadsimtā maksājumu vide kļuva vēl daudzveidīgāka. Bankas kartes, internetbankas un mobilās lietotnes samazināja nepieciešamību nēsāt līdzi skaidru naudu. Eiropas Savienībā eiro banknotes ieviešana 2002. gadā savukārt parādīja, kā vienots dizains var vienlaikus pārstāvēt vairākas valstis un kopīgu ekonomisko telpu.
Šie pagrieziena punkti nav izdzēsuši banknoti, bet ir mainījuši tās ikdienas funkciju. Tā vairs nav vienīgais veids, kā veikt maksājumu. Līdz ar to tās dizainā arvien svarīgāki kļūst uzticēšanās, identitāte, piekļūstamība un materiālā pieredze.
Banknote kā dizaina objekts
Banknote ir miniatūrs mākslas darbs ar ļoti praktisku uzdevumu. Tai jābūt atpazīstamai, izturīgai, grūti viltojamai un pieejamai dažādiem lietotājiem. Šīs prasības rada īpašu dizaina vidi, kur estētika nevar pastāvēt pilnīgi atsevišķi no funkcionalitātes.
Atšķirībā no digitāla maksājuma, kas bieži izpaužas kā īsa animācija ekrānā vai paziņojums lietotnē, banknote ir fiziski klātesoša. To var aptaustīt, salocīt, aplūkot pret gaismu un nodot citam cilvēkam. Šī materiālā pieredze piešķir naudai emocionālu un kultūras dimensiju.
Banknotes dizainā svarīgs kļūst arī mērogs. Nelielā laukumā jāietilpina portreti, arhitektūras elementi, ornamenti, skaitļi, krāsu kontrasti un drošības zīmes. Katram elementam jābūt pietiekami izteiksmīgam, lai tas darbotos gan tuvplānā, gan ātrā ikdienas situācijā.
Kāpēc dizains saglabā vērtību
Sarūkot skaidras naudas apritei, banknote var kļūt mazāk ikdienišķa, bet ne obligāti mazāk nozīmīga. Tā var pārtapt par retāk izmantotu, taču simboliski spēcīgāku objektu.
Identitāte vienā formātā
Banknotes bieži atspoguļo valsts vērtības un vēsturisko atmiņu. Tajās var parādīties arhitektūra, daba, raksti, kultūras personības vai abstrakti motīvi, kas veido kopīgu vizuālo valodu.
Šādā nozīmē banknote ir publiski pieejams dizaina izdevums. Tā nonāk dažādu cilvēku rokās neatkarīgi no viņu interesēm par mākslu vai dizainu. Pat ja lietotājs nepievērš uzmanību kompozīcijai, banknote ikdienā atkārtoti parāda, kādu stāstu valsts vēlas par sevi izstāstīt.
Drošība kļūst par estētiku
Mūsdienu banknotēs drošības elementi nav tikai tehniskas detaļas, kas paslēptas no acīm. Ūdenszīmes, hologrāfiski efekti, mainīgi attēli, smalkas līnijas un reljefs kļūst par kompozīcijas sastāvdaļām.
Šī situācija rada interesantu spriedzi, jo dizainerim jāizveido attēls, kas ir vizuāli pievilcīgs, bet vienlaikus sarežģīts viltošanai. Drošības tehnoloģijas tādējādi paplašina grafiskā dizaina iespējas un liek domāt par gaismu, kustību, caurspīdīgumu un tausti.
Piekļūstamība uzlabo uztveri
Banknotei jābūt saprotamai arī cilvēkiem ar redzes traucējumiem vai ierobežotu spēju ātri atšķirt krāsas. Tāpēc svarīgi ir izmēru kontrasti, skaidra numerācija, taustāmi marķējumi un atšķiramas krāsu kombinācijas.
Šie risinājumi parāda, ka labs dizains nav tikai skaists. Tas samazina kļūdu iespējamību un ļauj objektu droši lietot pēc iespējas plašākai auditorijai. Banknošu dizains šajā ziņā ir vērtīgs piemērs iekļaujošai pieejai.
Papīra nozīme digitālajā vidē
Digitālajā vidē papīrs bieži tiek uztverts kā novecojis materiāls. Tomēr tā fiziskums var kļūt par priekšrocību. Ekrāna saturs ir maināms, kopējams un viegli pazūd informācijas plūsmā. Papīra objekts saglabā klātbūtni un rada sajūtu, ka tam ir noteikts svars, izmērs un ilgums.
Līdzīga funkcija ir arī citiem finanšu dokumentiem. Kredīta gadījumā lēmums var tikt pieņemts digitāli, taču saistību būtība kļūst saprotama tikai tad, kad cilvēks pievērš uzmanību konkrētajiem nosacījumiem. Tāpēc, lai labāk izprastu šāda dokumenta struktūru un praktisko nozīmi, noderīgi ir iepazīties ar kredīta līguma noteikumi.
Banknote šo principu izmanto vēl koncentrētāk. Tā nav paredzēta garai lasīšanai, tomēr ar dažām zīmēm, krāsām un materiālām niansēm rada uzticības sajūtu. Papīrs šeit nav tikai informācijas nesējs. Tas ir daļa no nozīmes.
Fiziskā un virtuālā spriedze
Digitāls maksājums parasti ir ātrs, kluss un vizuāli minimāls. Lietotājs apstiprina darījumu, un nauda tiek pārvietota bez fiziska objekta. Šāda pieredze ir ērta, taču tā var padarīt maksājumu abstraktāku, īpaši, domājot par skaidras naudas nākotni.
Banknote darbojas pretēji. Tā padara vērtību redzamu un taustāmu. Naudas nodošana no vienas rokas otrā ir sociāls žests, ne tikai tehniska darbība. Tajā ir ritms, gaidīšana, pārbaude un reizēm arī emocionāla reakcija uz pašu objektu.
Šī atšķirība ir īpaši interesanta dizaineriem. Digitālajā vidē dizains bieži cenšas kļūt nemanāms, lai lietotājs pēc iespējas ātrāk sasniegtu rezultātu. Banknotes dizains dara pretējo. Tas aicina pamanīt detaļas, materiālu un simbolus.
Nākotnes banknotes dizains
Nākotnē banknošu dizains, visticamāk, arvien vairāk balansēs starp praktisku lietojumu un kolektīvu simbolismu. Ja banknotes tiks izmantotas retāk, to vizuālā un materiālā kvalitāte var kļūt vēl būtiskāka.
Mazāk lietojuma, vairāk stāsta
Samazinoties ikdienas darījumu skaitam, banknote var tikt uztverta kā kultūras objekts, kas reprezentē valsti arī ārpus maksājuma situācijas. Tās dizainā varētu lielāku nozīmi iegūt stāstniecība, materiālu kvalitāte un īpaši izstrādāti vizuālie motīvi.
Tas nenozīmē, ka funkcionalitāte kļūs mazsvarīga. Skaidra nominālvērtība, drošība un piekļūstamība joprojām būs pamatprasības. Taču līdzās tām var nostiprināties vēlme radīt objektu, kuru cilvēki vēlas saglabāt, aplūkot un kolekcionēt.
Jaunas materiālās pieredzes
Banknošu izgatavošanā var tikt izmantotas dažādas tekstūras, reljefi un optiski efekti, kas mainās atkarībā no skatpunkta vai gaismas. Šādi risinājumi padara banknoti dinamiskāku, vienlaikus uzlabojot tās aizsardzību.
Radošā ziņā tas paver iespēju domāt par banknoti kā par mazu interaktīvu objektu. Tā var nebūt digitāla, tomēr tās uztvere var būt mainīga un daudzslāņaina. Šāda pieeja īpaši labi parāda, ko papīrs spēj dot dizainam, ko ekrāns nespēj pilnībā aizstāt.
Saziņa ar digitālo pasauli
Arī fizisks naudas objekts var pastāvēt līdzās digitālajai videi. Banknotes var kļūt par daļu no izglītojošām, kolekcionēšanas vai kultūras pieredzēm, kur to simboli un dizaina elementi tiek izskaidroti digitāli.
Šāda pieeja nepadara banknoti par ekrāna pielikumu. Tā ļauj fiziskajam objektam saglabāt neatkarību, vienlaikus paplašinot kontekstu, kurā to uztver. Digitālais saturs var palīdzēt ieraudzīt detaļas, kuras ikdienas maksājumā paliek nepamanītas.
Banknote kā laikmeta liecība
Banknotes dizains vienmēr kaut ko pasaka par laikmetu, kurā tā radīta. Dizains atklāj, kā sabiedrība vēlas attēlot savu vēsturi, tehnoloģisko attīstību un kultūras vērtības.
Digitālo maksājumu laikmetā šī loma kļūst vēl pamanāmāka. Banknote vairs nav tikai ikdienas darījumu instruments. Tā ir atgādinājums, ka nauda var būt arī materiāls, attēls, tekstūra un simbols.
Tāpēc skaidras naudas aprites samazināšanās pati par sevi nepadara banknošu dizainu nevajadzīgu. Tā maina tā uzdevumu. No nemanāma ikdienas līdzekļa banknote var kļūt par rūpīgāk izstrādātu kultūras objektu, kas savieno papīru ar tehnoloģijām, funkciju ar estētiku un personisko pieredzi ar nacionālo identitāti.
Digitāls aizdevums var notikt tik ātri, ka prāts netiek līdzi klikšķiem. Taču radošam cilvēkam tieši klusais brīdis ar pildspalvu rokā bieži ir vieta, kur lēmumi kļūst īsti, ar kontūrām, proporcijām un skaidru kāpēc.
Ja mērķis ir aizņemties naudu internetā un vienlaikus visu pārskatāmi saplānot uz papīra, risinājums nav vai nu–vai. Digitālo ērtumu vari atstāt procesam, bet papīru izmantot kā savu personīgo kontroldēli, lai redzētu kopainu un pieņemtu mierīgu, estētiski sakārtotu lēmumu.
Kā strādā digitāls aizdevums
Aizdevuma noformēšana tiešsaistē parasti ir lineārs process, izvēlies summu, termiņu, aizpildi datus, saņem piedāvājumu un apstiprini. Šis ātrums ir ērts, taču nozīmē arī to, ka svarīgākās nianses var paslīdēt garām, ja neieliec apzinātu pauzi. Tieši šajā brīdī noder strukturēta pieeja.
Lai digitālā izvēle kļūtu vizuāli skaidra, papīrs var kalpot kā filtrs. Nevis romantiska dekorācija, bet praktiska skice, kurā iezīmē, ko tieši finansē, kā tas ietekmēs ikmēneša plūsmu un kurā brīdī tev būs viegli elpot. Redzamība rada mieru.
Svarīgi arī saprast, ko tu faktiski paraksti. Papildus šim aspektam vērts izvērtēt arī kredīta līguma noteikumi, jo tie palīdz pārvērst jā/nē klikšķi par pārdomātu vienošanos ar skaidriem rāmjiem.
Domā par aizdevumu kā par dizaina projektu, vispirms nosaki funkciju, pēc tam izmaksas un tikai tad izvēlies formu. Zemāk ir trīs īsas apakšskices, ko vari ielikt plānotājā un izmantot katru reizi.
Mērķa skice uz papīra
Vienā teikumā uzraksti, Es aizņemos, lai…, un turpat blakus, Tas man dod…. Ja mērķis nav formulējams skaidri, tā ir zīme, ka lēmumam vajag vēl vienu dienu nogulsnēties.
Tad pievieno robežas, maksimālā summa un termiņš, kas tev šķiet pieņemami. Šīs robežas ir kā maketa malas, kas neļauj projektam izplesties.
Izmaksu kontūras vienā lapā
Uzzīmē vienkāršu tabulu ar trim rindām, Saņemu, Atdodu, Starpība. Skaitļiem nav jābūt mākslinieciskiem, bet tiem jābūt redzamiem vienā skatienā.
Atstāj vietu piezīmei par komisijām, procentiem un maksājumu grafiku. Ja kaut kas nav saprotams, atzīmē ar simbolu un neatrisināto jautājumu neignorē.
Drošības pauze pirms apstiprināšanas
Ievies sev desmit minūšu rituālu, pirms nospiest Apstiprināt, aizver logu un pārskati papīra lapu. Pajautā sev, vai šis lēmums būtu tikpat labs arī rīt no rīta.
Noder arī īsa realitātes pārbaude, vai ikmēneša maksājums ietilpst budžetā arī tad, ja mēnesis ir dārgāks nekā parasti. Ja šaubies par savu finansiālo situāciju vai iepriekšējo saistību ietekmi, palīdzēt var arī pārdomas par kredītvēstures izvērtēšanu.
Papīra plāns lēmumam
Lai aizdevums nekļūtu par fonā notiekošu automātiku, ieliec to savā plānotājā kā atsevišķu projektu. Šāda pieeja rada patīkamu psiholoģisku efektu, lēmums vairs nav kaut kas internetā, bet sakārtots uzdevums ar sākumu, vidu un beigām. Strukturēšana mazina impulsivitāti.
Izveido vienu Aizdevuma lapu un neliec to kopā ar ikdienas piezīmēm. Šai lapai jābūt tīrai un funkcionālai, kā labi izkārtotai afišai, kur skatiens uzreiz atrod būtiskāko. Mazāk trokšņa, vairāk skaidrības.
Tā kā ekonomiskā vide mēdz mainīties, ir vērtīgi saglabāt elastību un skatīties uz savu budžetu kā uz dzīvu sistēmu. Kontekstu par noskaņojumu un patērētāju iespēju svārstībām labi ilustrē arī ekonomikas klimats, kas atgādina, ka drošības rezerve nav pārlieka piesardzība, bet dizains ilgtermiņam.
Lai papīrs palīdzētu tieši praktiski, sadali lapu trīs loģiskos blokos, skaidrība, plūsma un kontrole. Katrs bloks ir neliels, bet kopā tie veido stabilu struktūru, kas notur uzmanību.
Vienas lapas makets
Augšā novieto mērķi, summu un termiņu kā virsrakstu ar apakšvirsrakstu. Pa vidu izkārto maksājuma grafika kopsavilkumu un piezīmes par nosacījumiem.
Apakšā izveido stop sarakstu ar trim punktiem, kas liek apstāties, piemēram, ja maksājums pārsniedz noteiktu robežu vai nav rezerves. Šī ir tava personīgā dizaina vadlīnija.
Maksājumu plūsmas režģis
Uzzīmē divpadsmit mēnešu režģi vai tik mēnešu, cik attiecas termiņš. Katram mēnesim atzīmē paredzamo maksājuma dienu un blakus vienu vārdu par mēneša raksturu.
Šāda pieeja palīdz pamanīt periodus, kuros slodze būs lielāka, un laikus pielāgot citus tēriņus. Papīrs šeit strādā kā kartogrāfija, tu redzi reljefu, pirms sāc kāpt.
Rezerve un alternatīvas
Pieraksti vienu alternatīvu, ko darīsi, ja ienākumi īslaicīgi krītas. Blakus atzīmē rezerves mērķi, mazu, vidēju un ērtu līmeni, ko vari turēt kā drošības spilvenu.
Tas nav pesimisms, bet pārdomāta kompozīcija ar vietu elpai. Tieši tukšums dizainā ļauj elpot, un tas pats attiecas arī uz budžetu.
Ko paņemt līdzi ikdienā
Digitāls aizdevums dod ātrumu, bet papīrs dod struktūru un mieru, jo vienā lapā vari redzēt mērķi, izmaksas un robežas. Vispraktiskāk strādā vienas lapas pieeja ar skaidru maketu, maksājumu režģi un īsu stop sarakstu, kas palīdz saglabāt fokusu. Kad klikšķis ir balstīts papīra skicē, lēmums kļūst ne tikai ātrs, bet arī vizuāli saprotams un patīkami pārvaldāms.
Finanšu lapas dažkārt atgādina skiču kladi, kurā viss ir uzzīmēts vienlaikus, vairāki maksājumu datumi, dažādas summas, atšķirīgi procenti un nejauši pleķi, komisijas un kavējuma maksas. Radošam cilvēkam tas rada ne tikai spriedzi, bet arī iekšēju troksni, kas aizsedz idejas un traucē koncentrēties uz būtisko.
Kredītu refinansēšana bez ķīlas var kļūt par tīru, pārskatāmu lapu, iespēju savākt izklīdušās līnijas vienā kompozīcijā un atgūt ritmu. Tālāk apskatīsim pamatprincipus un praktisku pieeju, kā šāds risinājums var palīdzēt sakārtot maksājumus, neieķīlājot īpašumu.
Kas ir refinansēšana bez ķīlas
Kredītu refinansēšana bez ķīlas nozīmē esošo saistību pārkārtošanu ar jaunu aizdevumu, kuram nav nepieciešams nodrošinājums, piemēram, nekustamais īpašums. Praktiski tas ļauj apvienot vairākus kredītus vienā maksājumā vai aizstāt dārgāku saistību ar izdevīgākiem nosacījumiem.
Šo procesu var uztvert kā dizaina uzdevumu, samazināt elementu skaitu, sakārtot hierarhiju un padarīt ikdienas plūsmu saprotamu. Jo mazāk atsevišķu lodziņu kalendārā, jo vieglāk noturēt disciplīnu un izvairīties no nejaušām kļūdām.
Lai izvērtējums būtu praktisks, noder apskatīt arī konkrētus gadījumus, kad vienā struktūrā tiek saliktas īstermiņa saistības, piemēram, ātro kredītu refinansēšana var būt aktuāla, ja maksājumu grafiki ir sadrumstaloti un grūti izsekojami.
Refinansēšanai ir vairākas būtiskas detaļas, kas kopā veido gala attēlu. Zemāk ir trīs pamatpunkti, kas palīdz saprast, kā šis mehānisms darbojas praksē.
Ko nozīmē apvienot maksājumus
Apvienošana nozīmē, ka vairāku kredītu vietā paliek viens ikmēneša maksājums vienam aizdevējam. Tas samazina administrēšanu, mazāk termiņu, mazāk atgādinājumu un mazāka iespēja palaist garām kādu maksājumu.
Šāda pieeja bieži tiek dēvēta arī par maksājumu apvienošanu, jo tās galvenais mērķis ir vienkāršot ikdienas finanšu pārvaldību un mazināt spriedzi, ko rada vairāki paralēli maksājumi.
Taču svarīgi saprast, ka apvienošana nav tikai ērtība, tā nozīmē arī budžeta struktūras maiņu. Ja agrāk maksājumi bija dažādos datumos, tad tagad viss koncentrējas vienā konkrētā punktā mēnesī.
Kā var mainīties izmaksas
Refinansējot var mainīties procentu likme, komisijas un kopējās izmaksas visā periodā. Dažkārt mērķis ir samazināt ikmēneša maksājumu, pagarinot termiņu, tas var dot vairāk elpas ikdienā, bet potenciāli palielināt kopējo samaksāto summu ilgtermiņā.
Lai salīdzinājums būtu korekts, jāskatās ne tikai uz mēneša maksājumu, bet arī uz kopējo atmaksājamo summu un līguma nosacījumiem. Tas ir kā izvēlēties papīru, nozīme ir ne tikai krāsai, bet arī blīvumam, faktūrai un noturībai.
Kad risinājums ir jēgpilns
Refinansēšana bez ķīlas var būt jēgpilna, ja ir vairākas saistības ar dažādiem termiņiem un grūti pārskatāmu kopainu. Tā var noderēt arī tad, ja esošie nosacījumi ir kļuvuši neērti un nepieciešams elastīgāks maksājumu ritms.
Vienlaikus tā nav burvju dzēšgumija. Ja pamata problēma ir haotisks tēriņu režīms, nepieciešama arī ikdienas disciplīna, lai jaunā struktūra tiešām darbotos.
Kā sakārtot maksājumus
Sakārtoti maksājumi nozīmē ne tikai mazāk stresa, bet arī lielāku pārskatāmību, kas palīdz pieņemt mierīgākus lēmumus. Radošā ikdienā tas ir līdzīgi kā sakārtots darba galds, mazāk vizuāla trokšņa, vairāk vietas fokusam.
No praktiskā skatpunkta refinansēšana bez ķīlas ietekmē trīs lietas, maksājumu skaitu, grafiku un prognozējamību. Jo prognozējamāka sistēma, jo vieglāk tai pielāgot ieņēmumu sezonālās svārstības.
Svarīgi ņemt vērā arī plašāku ekonomisko fonu, jo procentu likmes un tirgus nosacījumi mainās. Plašāku skatījumu uz inflācijas un likmju virzieniem var gūt, piemēram, Latvijas Bankas prognozēs.
Lai no idejas pārietu uz sakārtotu rezultātu, refinansēšanu vērts uztvert kā soli pa solim procesu. Tālāk ir trīs secīgas darbības, kas palīdz ieviest skaidru maksājumu struktūru.
Savāc pilnu saistību ainu
Pieraksti visas saistības vienā vietā, atlikumu, procentu likmi, ikmēneša maksājumu, nākamo maksājuma datumu, līguma beigu termiņu un iespējamās komisijas. Bez šādas inventarizācijas nav iespējams objektīvi salīdzināt piedāvājumus.
Ja šķiet, ka kaut kur vēl ir viens mazs maksājums, to labāk atrast tagad, nevis pēc jaunā līguma noslēgšanas. Pārskatāmība ir pamats jebkurai finanšu kompozīcijai.
Salīdzini vairāk nekā mēnesi
Skatoties piedāvājumus, salīdzini ikmēneša maksājumu, kopējās izmaksas, termiņu un līguma elastību. Īpaši svarīgi saprast, vai par pirmstermiņa atmaksu paredzētas papildu izmaksas un kā tiek aprēķinātas komisijas.
Ja mērķis ir miers ikdienā, zemāks ikmēneša maksājums var būt izšķirošs. Ja mērķis ir ātrāk noslēgt saistības, būtiskāks var būt īsāks termiņš un zemākas kopējās izmaksas.
Ievies skaidru maksājumu ritmu
Pēc apvienošanas izvēlies vienu maksājuma datumu, kas saskan ar ienākumu plūsmu, un iestati automātisku atgādinājumu. Šis nelielais solis ilgtermiņā būtiski samazina spriedzi.
Noder arī vienkāršs vienas lapas budžets, ienākumi, fiksētie maksājumi, mainīgie tēriņi un rezerve. Jo skaidrāka struktūra, jo mazāk impulsīvu lēmumu mēneša vidū.
Strukturēta pieeja refinansēšanai bez ķīlas
Kredītu refinansēšana bez ķīlas var palīdzēt sakārtot maksājumus, apvienojot vairākas saistības vienā pārskatāmā struktūrā un padarot ikmēneša ritmu prognozējamāku. Tā rada vairāk skaidrības un mazāk haosa, ļaujot enerģiju novirzīt radošam darbam, nevis termiņu žonglēšanai.
Lai ieguvums būtu reāls, refinansēšanu vērts uztvert kā pārdomātu kompozīciju, vispirms savākt pilnu ainu, tad rūpīgi salīdzināt nosacījumus un tikai pēc tam ieviest jaunu maksājumu sistēmu. Mērķis nav perfekta finanšu dzīve, bet strukturēta un saprotama ikdiena.